
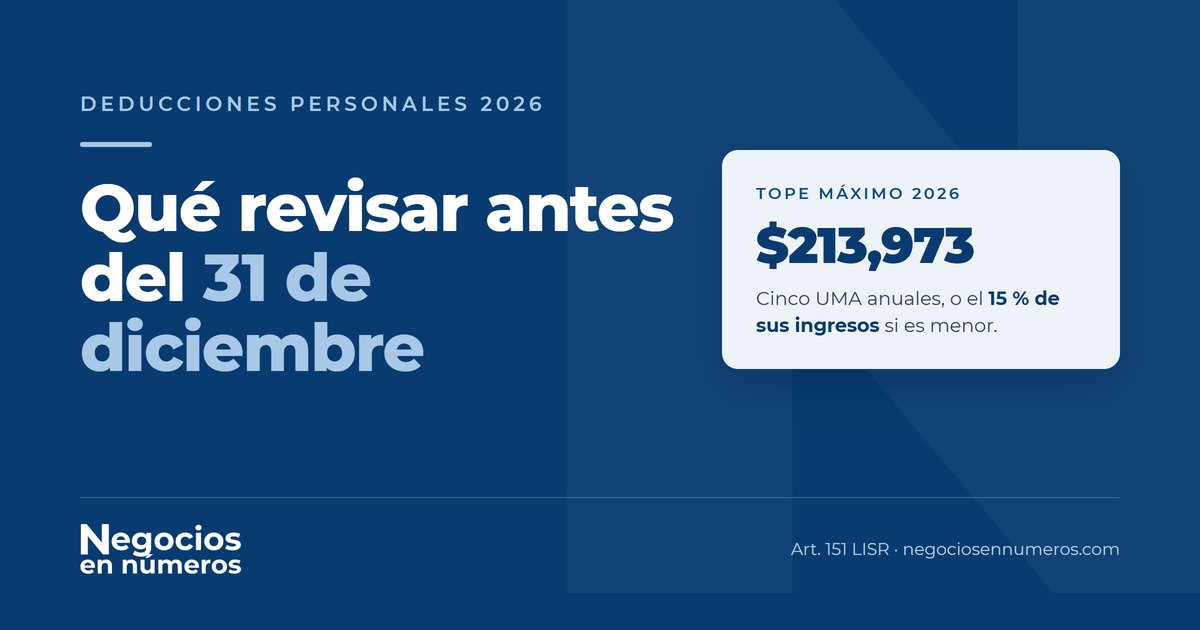
Si usted es asalariado, profesionista o arrendador y presentará su declaración anual en abril de 2027, el momento de cuidar sus deducciones personales no es abril: es ahora. La ley solo acepta los gastos efectivamente pagados en el año de calendario, de modo que lo que no se pague, se facture o se corrija antes del 31 de diciembre ya no podrá recuperarse en la declaración. Esta guía resume qué gastos se pueden deducir, cuál es el tope de 2026 y qué conviene revisar en noviembre y diciembre.
Lo que dice la ley
Las deducciones personales están en el artículo 151 de la Ley del Impuesto sobre la Renta (LISR). Son gastos que las personas físicas pueden restar al calcular su impuesto anual, además de las deducciones propias de su actividad. La declaración anual se presenta en el mes de abril del año siguiente (art. 150 LISR).
| Concepto | Fundamento | Puntos clave |
|---|---|---|
| Honorarios médicos, dentales, de psicología y nutrición, y gastos hospitalarios | Art. 151, fr. I | Profesionales con título registrado. Pago con tarjeta, transferencia o cheque nominativo. También para cónyuge o concubino, padres e hijos, si no perciben ingresos iguales o superiores a una UMA anual. |
| Gastos funerarios | Art. 151, fr. II | Hasta una UMA anual. |
| Donativos a donatarias autorizadas | Art. 151, fr. III | Hasta 7 % de los ingresos acumulables del ejercicio anterior (4 % si son a gobierno). |
| Intereses reales de crédito hipotecario | Art. 151, fr. IV | Crédito de hasta 750,000 UDIS; el banco emite la constancia de intereses reales. |
| Aportaciones complementarias y voluntarias para el retiro, y planes personales de retiro | Art. 151, fr. V | Hasta 10 % de sus ingresos acumulables, sin exceder cinco UMA anuales. Tiene su propio límite. |
| Primas de seguros de gastos médicos | Art. 151, fr. VI | Para usted, su cónyuge o concubino, ascendientes o descendientes. |
| Transporte escolar obligatorio | Art. 151, fr. VII | Debe venir separado en el comprobante y pagarse por medios electrónicos. |
| Impuesto local sobre salarios | Art. 151, fr. VIII | Si la tasa no excede de 5 %. |
| Colegiaturas (preescolar a bachillerato) | Decreto DOF 26-12-2013, arts. 1.8 a 1.10 | Es un estímulo fiscal con límites por nivel. No cuenta para el tope general. |
El tope de 2026
El último párrafo del artículo 151 establece que el total de las deducciones personales no puede exceder la cantidad menor entre:
- Cinco veces la UMA anual. Con la UMA vigente desde el 1 de febrero de 2026 ($117.31 diarios; $42,794.64 al año), equivale a $213,973.20.
- El 15 % del total de sus ingresos, incluidos los que no pagan impuesto.
Hay dos excepciones importantes. Las aportaciones para el retiro (fracción V) no entran en este tope porque tienen su propio límite. Tampoco entran los gastos médicos derivados de una incapacidad o discapacidad igual o mayor al 50 %, siempre que se cuente con el certificado de la institución pública de salud y la factura lo especifique.
Las colegiaturas tampoco suman al tope, porque provienen de un decreto con límites propios por alumno y por año:
| Nivel | Límite anual por alumno |
|---|---|
| Preescolar | $14,200 |
| Primaria | $12,900 |
| Secundaria | $19,900 |
| Profesional técnico | $17,100 |
| Bachillerato o equivalente | $24,500 |
No se deducen las cuotas de inscripción o reinscripción, y la escuela debe separar en la factura el monto que corresponde a la enseñanza.
Un ejemplo con cifras
Caso hipotético, con nombres y cifras ficticias.
La licenciada Andrea percibe un sueldo de $40,000 mensuales: $480,000 al año.
- 15 % de sus ingresos: $72,000.
- Cinco UMA anuales: $213,973.20.
- Su tope de deducciones personales en 2026 es de $72,000, la cantidad menor.
Al 31 de octubre lleva pagados $38,000 en consultas y hospital, y $22,000 de seguro de gastos médicos: $60,000. Todavía tiene $12,000 de margen dentro del tope, por ejemplo para un tratamiento dental que ya tenía previsto, siempre que lo pague y lo facture antes del 31 de diciembre.
Además, si aporta a un plan personal de retiro, podría deducir hasta el 10 % de sus ingresos acumulables ($48,000) por encima de esos $72,000. Si tiene una hija en primaria, la colegiatura suma hasta $12,900 adicionales.
El ahorro real depende de su tasa marginal de ISR. Puede consultarla en nuestra herramienta gratuita de tablas de ISR 2026.
Lo que exige la autoridad
En la práctica, el SAT rechaza deducciones personales por tres motivos frecuentes. Conviene revisarlos ahora, mientras todavía hay tiempo de corregir:
- Pago en efectivo. Los honorarios médicos, hospitales, transporte escolar y colegiaturas deben pagarse con tarjeta, transferencia desde una cuenta a su nombre o cheque nominativo.
- Factura con datos incorrectos. El CFDI 4.0 debe salir a su RFC, con su nombre, código postal y régimen tal como aparecen en su constancia de situación fiscal, y con el uso de CFDI de deducción personal que corresponda. Si una factura salió mal, pida la corrección antes del cierre. Le explicamos los requisitos en Todo sobre el CFDI 4.0 en 2026.
- Gasto pagado en otro año. Lo que pague el 2 de enero ya cuenta para la declaración de 2027, no para la de abril próximo.
Qué conviene hacer en noviembre y diciembre
- Descargue sus facturas recibidas de 2026 desde el portal del SAT y compárelas con sus estados de cuenta.
- Calcule su tope (el menor entre 15 % de sus ingresos y $213,973.20) y cuánto margen le queda.
- Programe los gastos que ya tenía previstos (consultas, estudios, tratamientos) antes del 31 de diciembre, si le conviene.
- Revise su aportación al retiro. Es la única deducción con límite propio que puede decidir y aumentar antes del cierre.
- Pida a la escuela sus facturas de colegiatura, con el monto de enseñanza separado.
- Guarde la constancia de intereses reales que su banco le enviará si tiene crédito hipotecario.
Una precisión: si usted tributa únicamente en el Régimen Simplificado de Confianza (RESICO), sus pagos mensuales son definitivos y, por regla general, no presenta declaración anual por esos ingresos. En ese caso estas deducciones no le benefician. Si combina sueldo y RESICO, conviene revisar su caso en particular. Lo explicamos en nuestra guía de RESICO 2026.
Preguntas frecuentes
¿Puedo deducir la colegiatura de la universidad?
No. El estímulo cubre de preescolar a bachillerato o su equivalente.
¿Los gastos médicos de mis padres son deducibles?
Sí, siempre que ellos no perciban en el año ingresos iguales o superiores a una UMA anual ($42,794.64 en 2026) y que usted los pague con medios electrónicos.
¿Las aportaciones a mi plan de retiro cuentan para el tope del 15 %?
No. Tienen su propio límite: 10 % de sus ingresos acumulables, sin exceder cinco UMA anuales.
Si no presento declaración anual, ¿pierdo las deducciones?
Sí. Las deducciones personales solo se aplican en la declaración anual. Si su patrón le hace el cálculo anual, puede presentar su propia declaración para aplicarlas, siempre que le corresponda.
Las deducciones personales se ganan durante el año y se cobran en abril. El tope de 2026 es la cantidad menor entre el 15 % de sus ingresos y $213,973.20. Las aportaciones para el retiro y las colegiaturas tienen límites propios y no lo consumen. Pague con medios electrónicos, revise que sus facturas estén a su RFC y con los datos de su constancia, y haga sus pagos antes del 31 de diciembre.
Si quiere que revisemos su caso antes del cierre, agende una asesoría con Chávez Domínguez Consultores.
Deja una respuesta